 資料ダウンロード
 お問い合わせ
本記事では、新規事業開発の最初の工程である「目的の確認」を解説します。
Step1「アイディエーション(事業アイデアを出し、絞り込む段階)」の入口にあたる工程です。
はじめに. 新規事業を開発するにあたり事前
に定義すべき3つの要素
新規事業の「目的」と聞くと、「売上を伸ばす」「新しい柱をつくる」といった一言で済ませてしまいがちです。しかし、それだけでは後の判断の基準になりません。
そこでThird Baseでは、目的を次の3つに分けて言葉にすることを勧めています。
- What(狙うべき価値):この事業で会社は何を得たいのか
- How much(水準):その価値を、どの程度の大きさで生み出すのか
- When(期限):その水準を、いつまでに達成するのか
ここで大事なのは、この3つは担当者が自分で決めるものではない、という点です。
多くの企業では、経営層や経営企画部門が会社の戦略に基づいて大方針をすでに定めています。担当者の役割は、その方針を「確認し、関係者とすり合わせる」ことです。
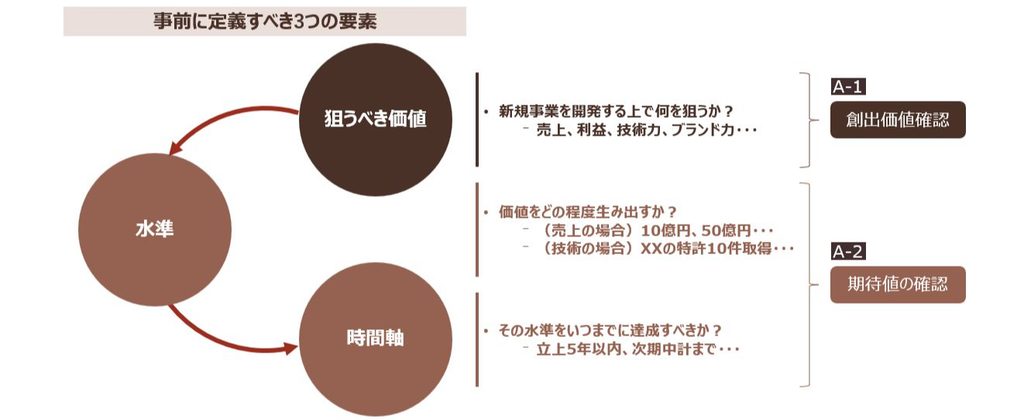
本記事では、次の2つの工程に分けて解説します。
- A-1|価値の確認:価値にはどんな種類があり、どう選ぶのか
- A-2|期待値と投資規模の確認:その価値をどの程度、いつまでに達成するのか。そのために、いくらまで投資できるのか
目的があいまいなまま進めると、後の社内審査で「そもそも自社がやる意味はあるのか」という根本の問いに引き戻されることがあります。逆に、最初に目的を確認しておけば、途中で迷ったときの判断のよりどころになります。
そこで本記事では、経営層や関係部門と「具体的に何をすり合わせるべきか」を中心に説明します。
A-1│新規事業で狙うべき価値の確認
Third Baseでは、新規事業で狙うべき価値を「波及範囲」で分けて整理しています。波及範囲とは、事業の効果を「新規事業そのものだけで数えるか」「既存事業への良い影響まで含めて数えるか」という範囲のことです。
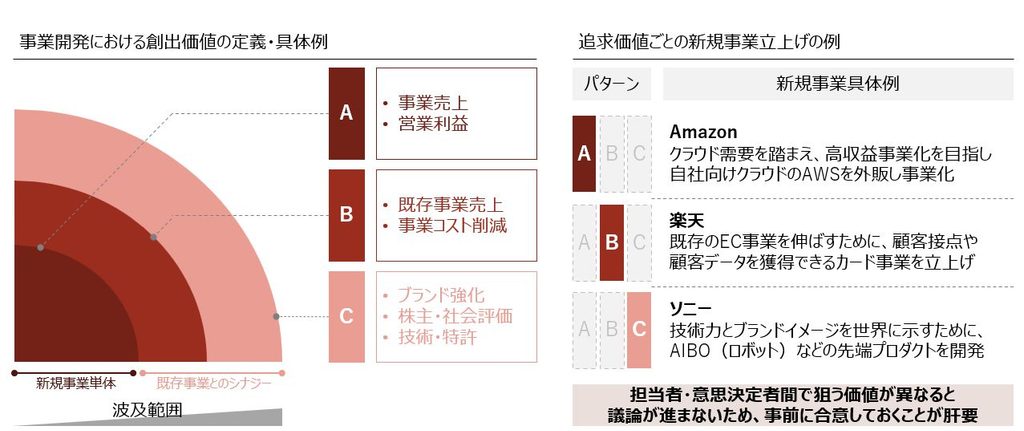
波及範囲を軸とした価値の定義
波及範囲で分けると、価値は次の3種類になります。
- 新規事業単体の収益的価値(a):新規事業そのものの売上や利益。新規事業で最も問われる価値
- 既存事業への収益的価値(b):既存事業の売上増や、コスト削減への貢献
- 既存事業への非収益的価値(c):企業ブランドの強化、株主・社会からの評価、技術や特許の獲得
大企業では、既存事業との組み合わせで生まれる既存事業への収益価値・非収益価値のどちらか、または両方も求められることが多くあります。
基本路線は「単体収益を前提に事業をつくり、企業や部門の特徴を踏まえて、副次的に既存収益や既存非収益も狙う」です。
狙う価値を言葉にして、経営層や関係部門とすり合わせておきます。こうしておくと関係者の間で目的がぶれず、次の期待値の確認や、その後の意思決定の議論がスムーズに進みます。
よくあるつまずき:
a・b・cを最初から並列に置いて「全部狙う」状態にしてしまうことです。bやcが副次的な位置づけだと決めておかないと、後の評価で都合のよい価値に逃げてしまいます。担当者と意思決定者の間で、事前に合意しておきましょう。
A-2│期待値・投資規模の確認
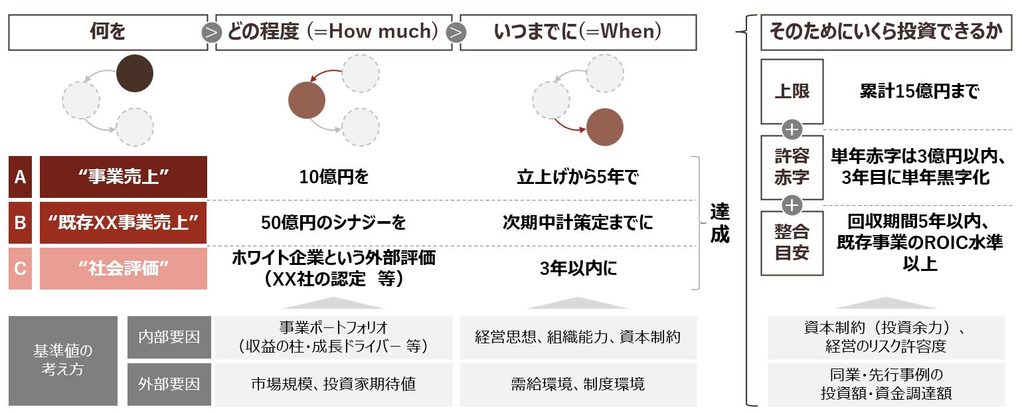
狙うべき価値が決まったら、次は「期待値」を確認します。期待値とは、その価値
を「どの程度の水準で」「いつまでに」達成するかのことです。あわせて、その達成
のために「いくらまで投資が認められるか」も確認します。
水準の確認
収益価値を狙う場合は、水準を金額で置きます(例:売上100億円)。非収益価値は金額で測れないため、「ESG(環境・社会・企業統治)の評価が高い企業として選ばれる」「対象領域で特許を取得する」のように、できるだけ具体的な言葉で置きます。
冒頭で述べたとおり、水準は担当者が決めるものではありません。経営層や経営企
画部門が、次の2つの要因から決めています。
- 内部要因:会社全体の事業ポートフォリオ(事業の組み合わせ)の中で、どこを強化したいか
- 外部要因:市場の規模はどのくらいか。投資家は何を期待しているか
担当者の役割は、こうして決められた水準を確認することです。
置き方の例:「自社の将来の収益の柱にしたい。1兆円規模の市場で1%のシェアを取り、売上100億円を目指す」のように、市場規模から逆算します。
よくあるつまずき:
社内の希望額だけで水準を置いてしまうことです。市場の天井と突き合わせないと、そもそも届かない水準になります。なお、求められているのは「初日から100億円の事業計画」ではなく「100億円に届く可能性のある市場を選ぶこと」です。
期限の確認
期限も、水準と同じように確認します。たとえば売上10億円を3年で達成するのか、10年で達成するのかで、必要な人員や資金、どこまで赤字を許容できるかは大きく変わります。
期限は「10年」のような年数か、「次期中期経営計画(中計)の策定まで」のような自社の節目で置かれます。
期限も、経営の考え方や資本の制約といった社内要因と、市場の需給や法制度といった環境要因から決まっています。水準とあわせて確認しましょう。
よくあるつまずき:
合意を口頭で済ませてしまうことです。後になって「2年目なのにまだ赤字なのか」と、既存事業の単年度の物差しを持ち込まれます。狙う価値・水準・期限はセットで、文書に残して経営層と合意しておきましょう。
投資規模の確認
最後に、期待値に対してどの程度の投資が認められるかを確認します。確認するのは次の3点です。
- 投資上限:立ち上げ期に投じてよい累計の金額
- 許容赤字額:1年あたりの赤字の上限と、単年で黒字になる時期、累積赤字を解消する時期
- 整合の目安:目標とする価値と投資規模が釣り合っているかを見る基準
この3点を明らかにしたうえで、目標金額と投資額を突き合わせます。見るポイントは2つです。①目標に対して投資が大きすぎないか。②投資に対して目標が小さすぎないか。
参考として、リリースから3年後の売上と、それまでの資金調達額を比べると次のようになります。
| サービス | 売上(3年目) | 投入資本 | リリースから3年を含む決算期 |
| freee | 5.7億円 | 約63億円 | 2016年6月期 |
| PayPay | 約574億円 | (推定3,000億円超) | 2022年3月期 |
出典:freeeは有価証券届出書(2019年11月)およびプレスリリース(2015年12月28日)。PayPayはソフトバンク株式会社 適時開示(2022年7月27日)およびPayPay株式会社プレスリリース(2019年5月8日)。PayPayの調達額は資本金と減資額から推定。
短期間で大きな売上を目指すなら、それ以上に大きな投資が必要になるのがほとんどです。大きな価値を生むには、事業アイデアの筋の良さに加えて「投じられる投資の量」が重要だと意識しておきましょう。
まとめ
新規事業開発では、目的(ゴール)を言葉にしておくことが重要です。壁にぶつかったときに、どう進むべきかの指針になります。いま新規事業に携わっている方は、次の点を見直してみてください。
- 狙う価値は(a)単体収益・(b)既存収益・(c)既存非収益のどれか
- 水準は金額で置かれているか(cの場合は具体的な言葉になっているか)
- 期限は年数か、自社の節目で置かれているか
- 投資上限と許容赤字額を確認したか
- 以上を経営層・関係部門と、文書で合意しているか
✉「新規事業の目的確認シート」を配布しています
上のチェック項目を、そのまま1枚に書き込めるシートです。狙う価値・水準・期限・投資規模の4つと、誰といつ合意したかを記入する欄があり、記入例も付けています。経営層や関係部門とのすり合わせの場に、そ
のまま持ち込めます。
下のフォームからお申し込みいただくと、ダウンロード用のリンクをメールでお送りします。
Third Baseではこれまで「新規事業をどう進めればいいか分からない」「スピード感を持って進めたい」といったご相談をいただき、メンタリングや伴走など様々な形で支援してきました。新規事業開発でお困りの方は、お気軽にご相談ください。
>お問い合わせはこちら